Tips Jitu Agar Pengajuan Kredit Modal Usaha UMKM Langsung Disetujui Bank, Pelaku Usaha Wajib Tahu!
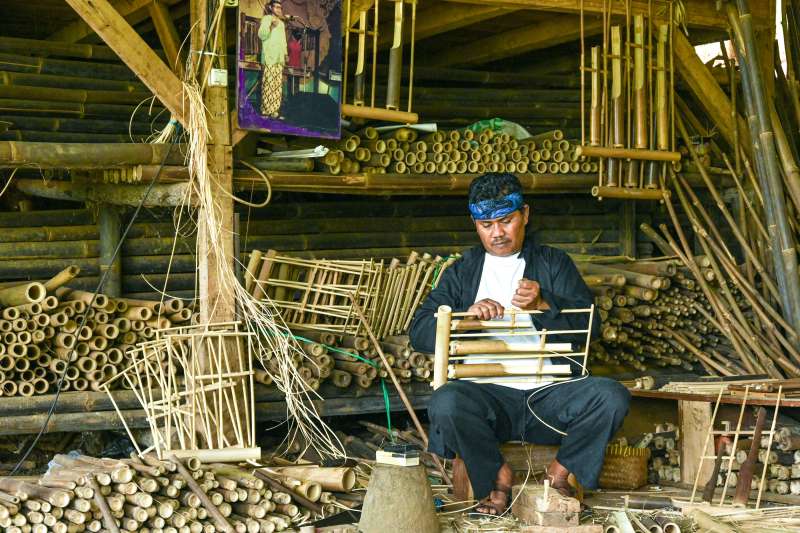
POSISI.NET – Memasuki paruh kedua tahun 2026, geliat sektor Usaha Mikro, Kecil, dan Menengah (UMKM) KUR atau Kredit Usaha Rakyat di Indonesia menunjukkan tren yang semakin agresif. Banyak pelaku usaha yang mulai melakukan ekspansi pasar, menambah volume produksi, hingga melakukan digitalisasi operasional. Namun, salah satu tantangan klasik yang kerap menghadang langkah para wirausahawan ini adalah keterbatasan dana segar.
Melakukan pengajuan kredit modal usaha ke lembaga perbankan sering kali menjadi opsi paling rasional untuk mendapatkan suntikan dana segar yang aman dan legal. Sayangnya, tidak sedikit pelaku UMKM yang harus gigit jari karena berkas permohonannya ditolak oleh pihak bank.
Sebenarnya, penolakan tersebut terjadi bukan karena pihak bank enggan menyalurkan dana, melainkan karena ada beberapa indikator kelayakan yang belum terpenuhi. Agar proses berjalan mulus, berikut adalah tips jitu dari kacamata profesional perbankan agar pengajuan kredit modal usaha Anda langsung di-ACC.
Pahami 'Aturan Main' 5C dalam Analisis Kredit Perbankan
Sebelum dana dicairkan, pihak bank melalui tim credit analyst akan melakukan pembedahan mendalam terhadap profil usaha Anda menggunakan prinsip 5C. Jika Anda mampu memenuhi kelima pilar ini dengan baik, persentase kelulusan berkas Anda akan meningkat drastis:
-
Character (Karakter): Menilai iktikad baik dan kejujuran calon debitur dalam memenuhi kewajibannya.
-
Capacity (Kapasitas): Mengukur kemampuan usaha Anda dalam menghasilkan laba untuk membayar angsuran setiap bulannya.
-
Capital (Modal): Melihat seberapa besar modal sendiri yang sudah Anda tanamkan di dalam bisnis tersebut sebagai bentuk keseriusan.
-
Collateral (Agunan): Jaminan fisik atau non-fisik yang disiapkan jika terjadi risiko di kemudian hari.
-
Condition (Kondisi): Analisis terhadap kondisi makro ekonomi, tren pasar, serta prospek keberlanjutan sektor usaha yang Anda jalani.
[ Slot Iklan Google AdSense - In-Article ]
Langkah Strategis Agar Kredit UMKM Langsung Disetujui
Setelah memahami dasar penilaian di atas, berikut adalah langkah-langkah taktis yang harus Anda siapkan sebelum melangkah ke kantor cabang bank terdekat:
1. Bersihkan Riwayat Kredit Melalui SLIK OJK
Hal pertama yang akan diperiksa oleh sistem perbankan saat Anda menyerahkan berkas adalah BI Checking atau yang kini dikenal sebagai SLIK OJK (Sistem Layanan Informasi Keuangan). Pastikan semua riwayat pinjaman Anda terdahulu—baik itu kartu kredit, cicilan kendaraan, hingga paylater—berada pada status Kolektibilitas 1 (Lancar). Jika ada tunggakan kecil, segera lunasi dan mintalah bukti bayar yang sah untuk mempercepat proses verifikasi.
2. Rapikan Laporan Keuangan Usaha Anda
Pihak bank tidak akan bisa menilai Capacity usaha Anda jika pencatatan keuangannya masih bercampur dengan dompet pribadi. Buatlah laporan keuangan sederhana yang mencakup arus kas (cash flow), laporan laba rugi, serta catatan penjualan harian. Bank sangat menyukai usaha yang memiliki perputaran rekening koran yang aktif dan konsisten dalam kurun waktu minimal 6 bulan terakhir.
3. Tentukan Nominal Pinjaman Secara Realistis
Banyak pelaku UMKM yang mengajukan nominal kredit terlalu besar tanpa hitung-hitungan yang matang. Pihak bank akan menghitung Debt Service Coverage Ratio (DSCR) untuk memastikan bahwa sisa keuntungan bersih usaha Anda setelah dikurangi cicilan masih cukup untuk membiayai operasional harian dan kebutuhan hidup. Ajukan pinjaman yang nilainya proporsional dengan skala perputaran bisnis Anda saat ini.
4. Lengkapi Legalitas Dokumen Usaha
Legalitas adalah bukti bahwa bisnis Anda beroperasi secara sah di mata hukum. Siapkan dokumen mendasar seperti Nomor Induk Berusaha (NIB), Surat Keterangan Usaha (SKU) dari kelurahan setempat, serta NPWP pribadi maupun badan usaha. Kelengkapan administrasi ini mencerminkan bahwa usaha Anda dikelola secara profesional dan memiliki risiko kepatuhan hukum yang rendah.
Mendapatkan persetujuan kredit dari perbankan sebenarnya bukanlah hal yang rumit jika Anda datang dengan persiapan yang matang. Dengan menyajikan data yang transparan, legalitas yang lengkap, serta rekam jejak keuangan yang sehat, pihak bank justru akan dengan senang hati menjadi mitra strategis pertumbuhan bisnis Anda. Selamat mencoba!
Berita Terkait
💬 Tinggalkan Komentar (0)
Jadilah yang pertama berkomentar di artikel ini!